红磡庇利街标价差48% 七份标书的地价分歧
- 市区重建局 2026 年 9 月 25 日以不具名方式公布红磡庇利街/浙江街项目落选标价:中标 69.02 亿元、每呎楼面地价约 9,362 元,次标低 18.4%、末位标价低 48.8%。
- 六份落选标价由 56.32 亿元排到 35.37 亿元,极差约 20.95 亿元;中标价约为末位标价的 1.95 倍。
- 同一块地、同一份招标条款,出价差近一半——差的是对「未来售价」与去化速度的判断,而非对今天楼价的判断。
- 同一日,一手仍在超购:皇璇截票录约 9,000 个意向登记、以 140 伙价单计超额约 63 倍;二手指数却已在 161 至 162 点窄幅横行多周。
- 观察点:市建局下一批重建项目的招标条款、底价与分红安排怎么调。
买楼的人看售价,卖地的人看利润,中间隔着一个数字:发展商愿意出多少地价。当这个数字在同一个标箱里能从 35.37 亿元跳到 69.02 亿元,说明市场对同一块地的答案,还没谈拢。

红磡庇利街/浙江街项目 · 七份标价速览(数据整理:2026-09-26)
来源:市区重建局、星岛头条、AASTOCKS(2026-09-25)
一、先把事情说清楚:一块地被谁拿走了
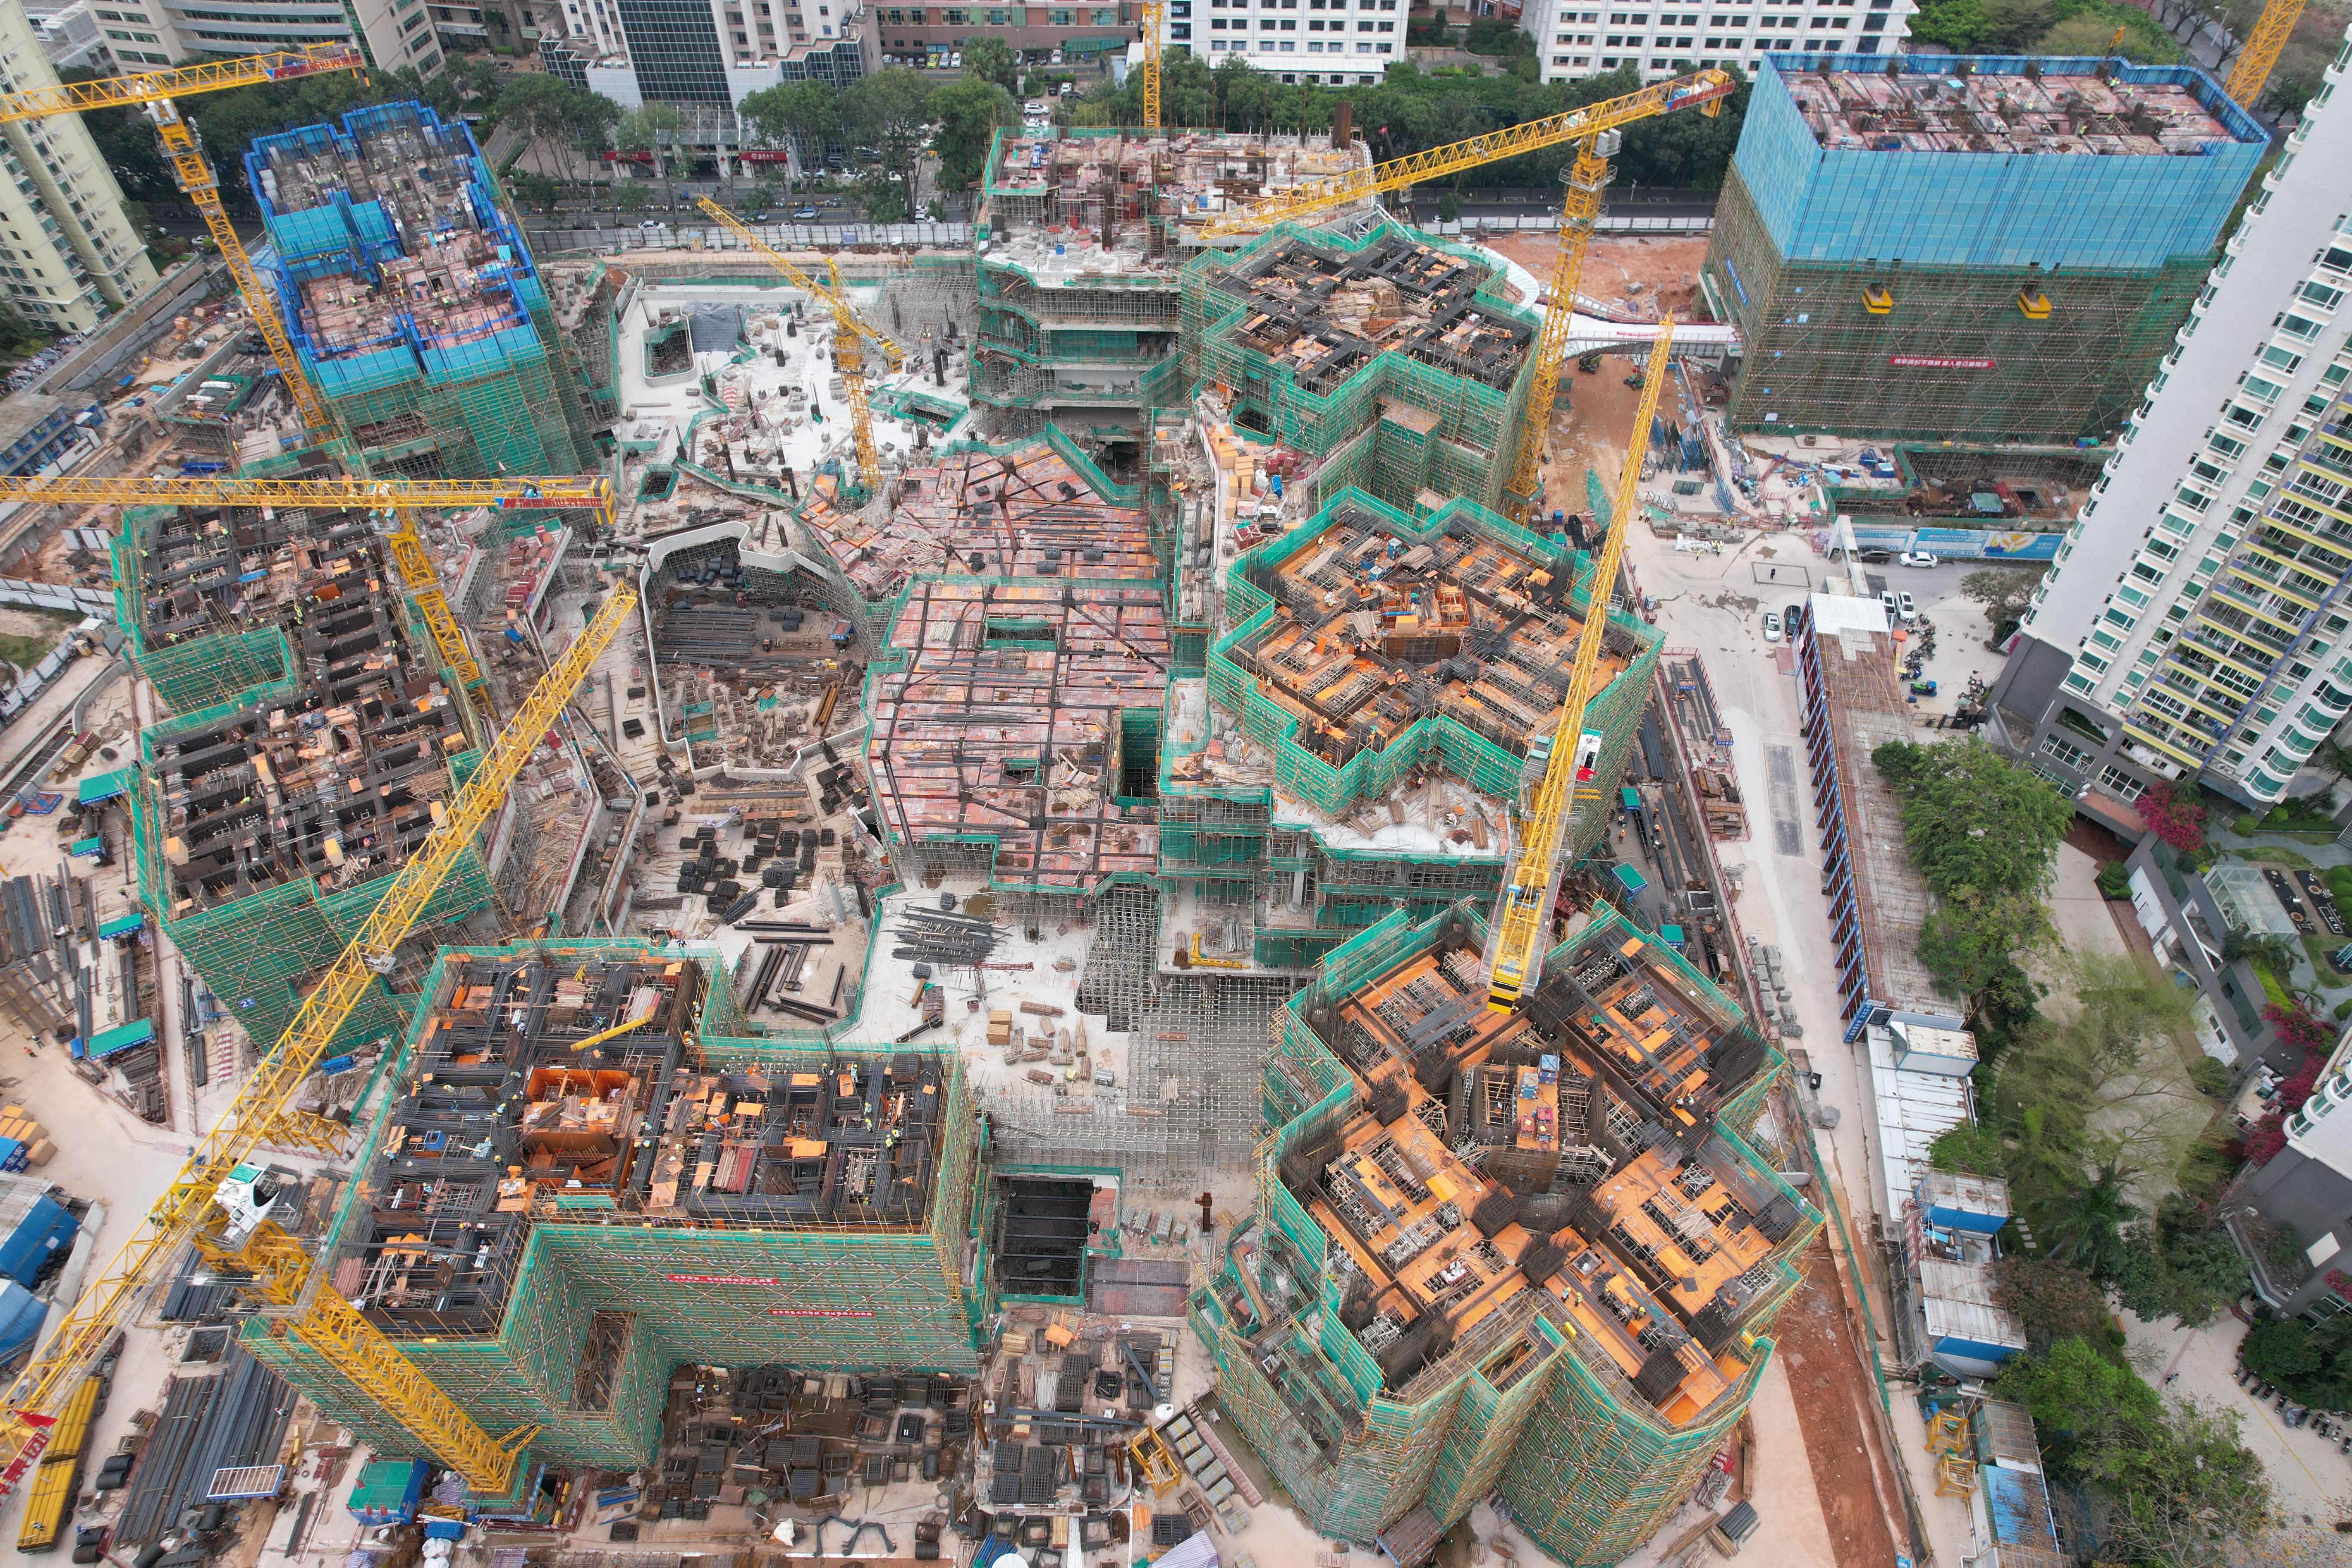
红磡庇利街/浙江街项目是市区重建局(市建局)的重建项目,走的是「合作发展」模式——市建局提供地盘、发展商出资兴建,日后按发展合同约定分红。市建局 2026 年 7 月 31 日批出发展合同,由中国海外发展全资附属的 伟国投资有限公司以 69.02 亿元中标,当时公布的每呎楼面地价约 9,362 元。
到了 9 月 25 日,市建局首次以不具名方式把这批落选标价全部摊开:其余六份标书的出价介于 35.37 亿元至 56.32 亿元,楼面呎价对应约 4,798 元至 7,640 元。据星岛头条等媒体报道,参与竞投的财团包括长实、新地、嘉华国际等。按中标价与呎价反推,项目可建楼面规模约 73.7 万平方呎。
落选标价为什么要公开?一般土地招标只公布中标价,市场只能用一份标书的成交价去推整个市场的地价水位。市建局这次把六份落选标价一并披露,等于把同一天的出价分布公开,外界第一次能正面看到:发展商对市区重建地皮的定价分歧有多大。
二、七份标书:从 69.02 亿到 35.37 亿
把七份标价由高到低排开:
- 中标(中国海外/伟国投资):69.02 亿元,呎价约 9,362 元
- 次标:56.32328 亿元,呎价约 7,640 元,较中标低约 12.70 亿元或 18.4%
- 第三标:55.70 亿元
- 第四标:47.21 亿元
- 第五标:47.20 亿元
- 第六标:36.88 亿元
- 末位标价:35.37 亿元,呎价约 4,798 元,较中标低约 33.65 亿元或 48.8%

七份标价由高到低 · 分布与差值(单位:亿元)(数据整理:2026-09-26)
来源:市区重建局、星岛头条、AASTOCKS(2026-09-25)
这张表里有三处可以直接读出来的信息。
差距集中在头尾,中间反而拥挤。六份落选标价的中位数约 47.205 亿元、平均约 46.4472 亿元,其中四份集中在 47 亿至 56.3 亿元区间;中标价较落选标价平均高出约 48.6%。中国海外不是略高一点赢的,而是明显跳出了主流报价区间。
首两标之间就差了 18.4%。次标与中标相差 12.70 亿元;第三标比第二标只低约 0.62 亿元,第四、第五标之间只差 0.01 亿元。这轮出价不是一路往下滑,而是分成几派。
末位标价约为中标价的一半。69.02 亿元是 35.37 亿元的 1.95 倍,在同一块地、同一份条款下,这个分散程度并不常见。
三、分歧从哪来:四层差异
同一块地为什么能报出两个价?把变量拆开,大致是四层。
项目自身的复杂度。市区重建项目要处理既有楼宇、分期发展、商业与住宅的比例、非住宅部分的设计约束,还要把小区里的公共设施与交通接驳一并消化。这些成本在报价模型里的差异,直接反映成亿元级的落差。
产品定位与库存结构。同一个红磡,做约 300 余呎的紧凑两房,还是做 600 呎以上的三房,对应的客群、售价与去化速度完全不同。手上库存偏多的发展商更在意有没有量,手上缺盘的发展商更在意有没有货,两种心态报出来的地价不是一个数。
资金成本在往上走。港元拆息 9 月 25 日报 1 个月 2.99048 厘,单日升 3.357 基点、连升三日,升至逾两个月高位。同期市场消息指,中银香港与渣打香港自 9 月初起把按揭现金回赠上限调高至 1.5%,汇丰则把定息按揭的现金回赠由 1.45% 下调至 1.25%。融资端价格在动,报价模型里的折现率就要跟着动——对同一个长周期项目,折现率差一点,地价就差一截。
风险偏好与补土储的紧迫度。上市发展商的补地价节奏、负债水平、未来两年可推货源,都会改变对同一份招标条款的出价意愿。这也解释了为什么同一天同一标箱,会出现一派贴近主流、一派干脆放弃的分布。
四、对照:一手在超购,二手在横行
9 月下旬的香港楼市,同时跑着三套温度。
一手还是热的。北角皇璇 9 月 24 日截票,共录约 9,000 个意向登记,以周六(9 月 26 日)首轮价单发售的 140 伙计算,超额认购约 63 倍;首轮包含 67 伙一房、66 伙两房、7 伙三房,面积 301 至 602 方呎,折实入场 595.6 万元。同一周,红磡首岸 2 期上载售楼说明书,涉 384 伙、面积 339 至 661 方呎,其中两房标准户 305 伙、占约 80%,预计关键日期 2027 年 8 月 31 日——供应正一个接一个进场。
二手是平的。中原城市领先指数(CCL)报 161.17 点、按周跌 0.59%,已在 161 至 162 点之间窄幅上落多周;中秋假期叠加市区焦点新盘连环开售,周末预约睇楼量按周回落。
地价是分歧的。于是就有了 69.02 亿元与 35.37 亿元同框的这一幕。
三者并不矛盾。一手超购说明自住与配置需求仍在,只要定价贴近市场,货就能走;二手横行说明换楼链条还在修复;地价分歧说明,发展商对三年后这批单位的售价,看法远比今天的成交价分散。地价的定价基础是「未来售价」,所以它比现货价格更早、也更剧烈地反映预期变化。
五、风险与观察点
这份标价表至少提示三个风险。
不要把单一中标价当成市场地价。69.02 亿元是这批标书里的高标,也是成交的那一份;用落选标价的中位数约 47.2 亿元去看,同一块地的共识价比中标价低三成以上。日后判断同区地价水平,这组分布比单点更值得参考。
地价分化会传导到供应节奏。如果后续招标的主力出价持续落在 47 亿元一带,而底价与分红安排仍按更高的市场预期设定,流标风险就会上升;反过来,若条款向发展商让利,供应释放会更快。观察市建局下一批项目——例如同区的土瓜湾道/荣光街项目,此前已收到 28 份意向书——会比单看一宗成交更有信息量。
资金成本是当下的主要移动变量。1 个月拆息已回到 2.99 厘附近、升至逾两个月高位,而 H 按以「1 个月拆息加 1.3 厘」定价、以最优惠利率减 1.75% 为封顶息。拆息若继续上行,一手的付款计划吸引力、二手的换楼意愿、发展商的报价折现率会同时受压。
六、长期视角:地价是「未来售价」的报价
把时间拉长看,香港的土地市场有个特征:成交量少、透明度低、但信号强度高。一年能成交的地皮有限,每一张标书都是发展商对未来 3 至 5 年售价与成本的完整判断。
市建局这次公布落选标价,实质上提高了这个市场的透明度:它让共识价与高标第一次能同时被看见。往后判断市区地价,不必再靠单点成交倒推,而可以直接看出价分布的形状——头尾的距离、中位数落在哪里、有多少标书挤在同一区间。分布的形状,比任何一个数字都更能说明市场此刻的心态。
对普通买家,这篇可以压缩成一句:一手在超购、二手在横行、地价在分歧,三个市场说的其实是同一件事——短期靠定价,长期靠预期。 买不买,看的还是自己那套房子的价格与供款,而不是标箱里的那个高标。
市区重建局(落选标价公告、发展合同批出日期 2026 年 7 月 31 日)、星岛头条、AASTOCKS、中原地产、香港银行公会(2026 年 9 月 25 日拆息)、新浪财经、观点网。
搜一搜:香港地价2026 / 市区重建项目招标 / 落选标价怎么读